
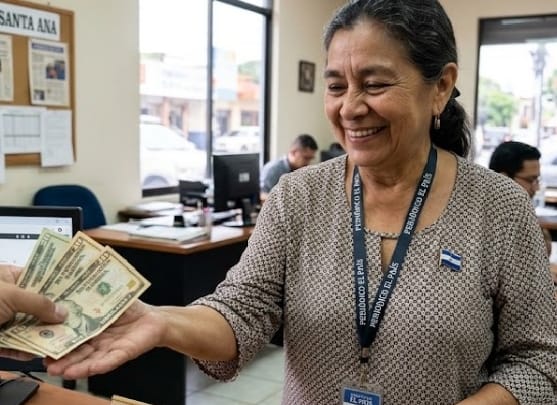
La economía familiar en El Salvador mantiene su dinamismo exterior. De acuerdo con las cifras oficiales acumuladas al mes de septiembre de 2026, el flujo de ingresos por remesas familiares alcanzó los US$7,619.9 millones, lo que representa un incremento absoluto de US260.9millones(un3.5260.9 millones (un 3.5% más) en comparación con el mismo período de 2025, cuando se contabilizaron US7,359.0 millones.
Este flujo monetario, vital para el consumo interno y la dinamización de los hogares salvadoreños, se respaldó en un volumen total de 21.9 millones de operaciones registradas a nivel nacional.
Estados Unidos lidera los envíos; crecen aportes desde España y Canadá
El análisis por país de origen confirma que Estados Unidos continúa consolidándose como el principal motor de las remesas que recibe El Salvador, al concentrar US$7,031.5 millones (el 92.3% del total general) y registrar un incremento del 3.3%.
Por su parte, las naciones europeas y norteamericanas secundarias muestran crecimientos destacados en el flujo de capital:
Canadá se ubica en el segundo puesto con US$63.8 millones (un crecimiento del 1.4%).
España reporta un monto de US$55.8 millones, experimentando un notable repunte del 13.4% en comparación con el año anterior.
Italia ocupa la cuarta posición con US$47.2 millones y un incremento del 9.9%.
Asimismo, figuran mercados como México (US9.2millones),Australia(US9.2 millones), Australia (US6.5 millones) y Guatemala (US6.0millones).Encuantoalosmecanismosalternativos,elinformedestacaquelasbilleterasdigitalesdecriptomonedasmovilizaronUS6.0 millones). En cuanto a los mecanismos alternativos, el informe destaca que las billeteras digitales de criptomonedas movilizaron US51.7 millones, reflejando un incremento del 28.7% frente al ejercicio previo.
San Salvador, San Miguel y Santa Ana concentran los mayores receptores distritales
A nivel territorial, la distribución de los fondos mantiene la tendencia histórica de beneficiar a los principales centros urbanos y cabeceras departamentales del país. Los primeros puestos en recepción de remesas al acumulado de septiembre de 2026 son:
San Salvador (Distrito de San Salvador): Encabeza el listado nacional con US$706.1 millones (9.3% de participación y un crecimiento del 7.5%).
San Miguel (Distrito de San Miguel): Se sitúa en segundo lugar con US$439.1 millones (5.8% de participación).
Santa Ana (Distrito de Santa Ana): Registra US$246.1 millones (3.2% de participación y un leve incremento del 0.5%).
Usulután (Distrito de Usulután): Totaliza US$158.0 millones (2.1% de participación).
Ilobasco (Cabañas): Captación por US$143.2 millones (1.9% de participación).
Ahuachapán (Distrito de Ahuachapán): Recibe US$141.9 millones (1.9% de participación).
Otros distritos con importante dinamismo en la recepción de divisas familiares son Soyapango (US138.3millones),Sonsonate(US138.3 millones), Sonsonate (US137.8 millones), Metapán (US132.6millones)yLaUnio?n(US132.6 millones) y La Unión (US117.8 millones).
El flujo constante de estas divisas continúa operando como un pilar fundamental para la estabilidad macroeconómica y el bienestar social de miles de familias en todo el territorio nacional, con especial incidencia en la zona occidental y oriental del país.
Con base en los registros oficiales y la metodología del Banco Central de Reserva (BCR) de El Salvador, a continuación se detalla quiénes actúan como intermediarios en el flujo de las remesas y en qué bienes y servicios las utilizan principalmente los hogares beneficiarios:
1. ¿Quiénes son los intermediarios de las remesas?
El traslado y entrega de las remesas no ocurre de forma directa, sino a través de una red regulada e institucional de intermediarios financieros y operadores logísticos que canalizan el dinero desde el exterior hasta los beneficiarios en el territorio nacional. Según los datos del BCR, los principales intermediarios y canales son:
Bancos y Sociedades Financieras: Bancos comerciales, bancos cooperativos, sociedades de ahorro y crédito, y cajas de crédito que operan tanto en el país de origen como en El Salvador, facilitando el abono directo a cuentas bancarias o el retiro en ventanilla.
Empresas Remesadoras Internacionales y Locales: Compañías especializadas en el traslado de dinero (como Western Union, MoneyGram, entre otras) que operan a través de redes de subagentes financieros.
Instituciones y Subagentes No Financieros: Establecimientos comerciales autorizados que funcionan como puntos de pago o cobro, tales como farmacias, supermercados, minisupers, gasolineras, ferreterías y librerías.
Operadores de Billeteras Digitales y Telefonía: Proveedores de servicios de telecomunicaciones (para recargas) y plataformas tecnológicas de billeteras digitales de criptomonedas.
2. ¿En qué utilizan las remesas los beneficiarios?
Los estudios económicos y sociales sobre el destino de estos fondos en El Salvador indican que las familias receptoras destinan el dinero principalmente a cubrir necesidades vitales y dinamizar la economía local a través de los siguientes rubros:
Consumo de bienes básicos (Manutención): Es el destino primordial. Las familias utilizan gran parte de los recursos para la alimentación diaria, compra de vestuario y artículos de primera necesidad para el hogar.
Salud y Educación: Una proporción importante se invierte en el pago de servicios médicos, compra de medicamentos (en farmacias) y el financiamiento de la educación de los hijos o familiares (matrículas, útiles escolares y colegiaturas).
Vivienda y Mejoras del Hogar: Se canalizan recursos para la construcción, ampliación, reparación o pago de viviendas, así como para la adquisición de electrodomésticos y bienes duraderos.
Pago de Deudas y Servicios: Cobertura de compromisos financieros previos, servicios básicos (agua, energía eléctrica, telefonía e internet) y obligaciones comerciales adquiridas en comercios locales, almacenes o ferreterías.